記憶體大廠將產能全面轉向高附加價值先進製程,導致成熟製程產能嚴重收縮。此結構性轉變引發原傳統製程晶片嚴重缺貨,迫使工業與車用等客戶在MLC供應極缺下,改以SLC作為替代方案。在需求外溢與供給斷層雙重衝擊下,預期下半年SLC晶片價格將迎來爆發性結構性上漲,市場規模由出貨量驅動轉為價格驅動。
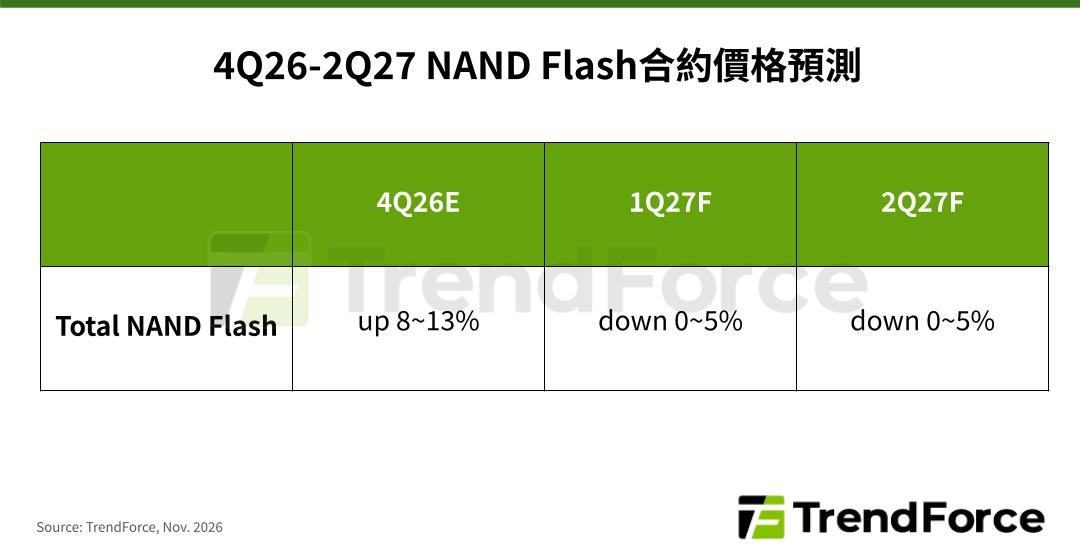
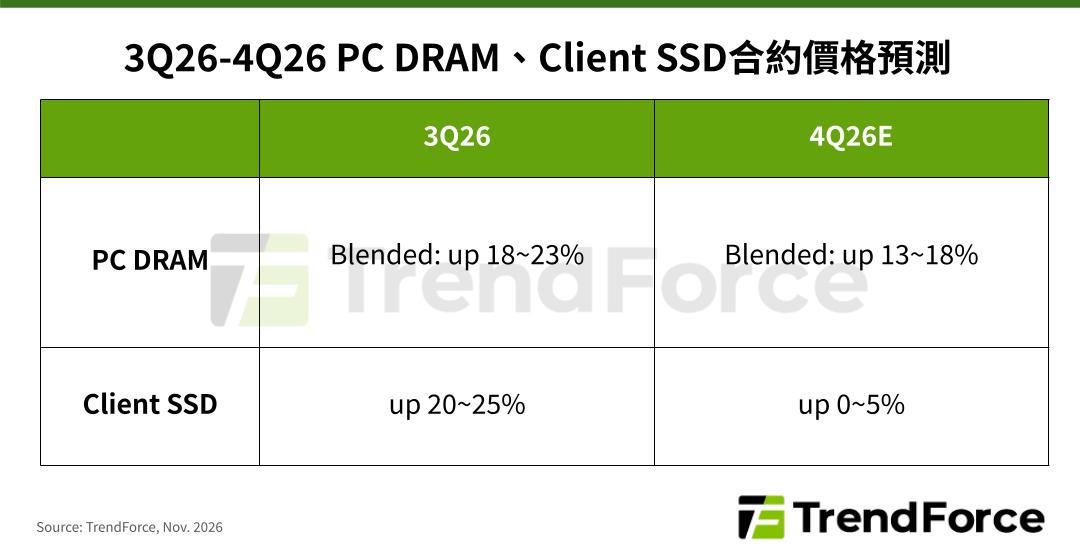
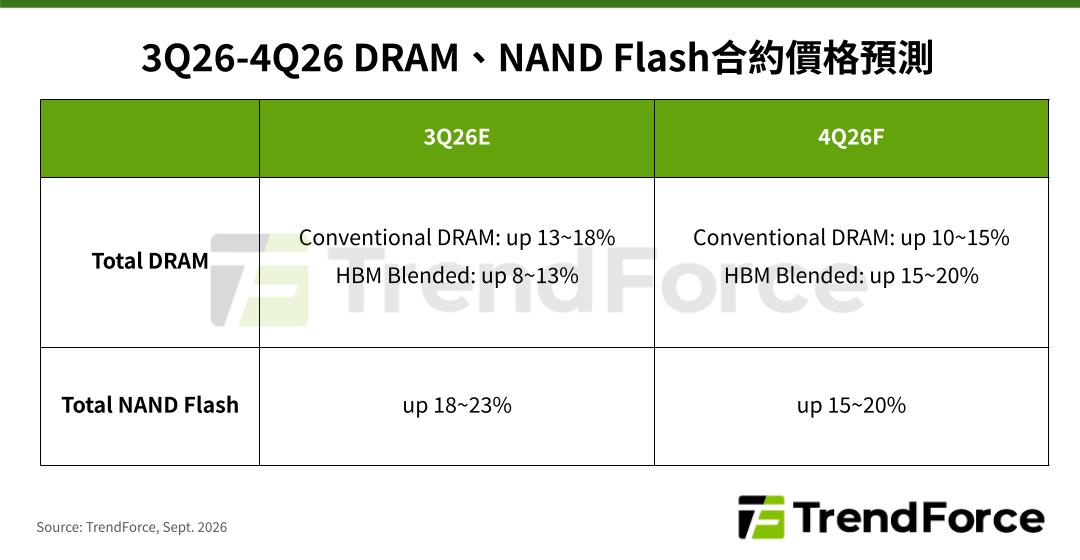
記憶體原廠產能優先滿足高效能需求,使消費端面臨成本極限而產生抵制,導致3Q26合約價漲幅收斂步入高原期,現貨市場亦因買盤疲弱而走跌。大廠財報與展望表現強勁,反映出新興科技對大容量儲存的結構性需求將長期超越供給,並透過長期協議鎖定獲利,驅動市場轉型。
受惠AI伺服器需求,第三季記憶體合約價維持漲勢。惟受基期已高、消費電子端成本達極限與需求下修影響,整體漲幅將收斂。
晶圓合約價格攀升至歷史高點,嚴重擠壓下游模組廠獲利。在消費性終端需求疲弱的制約下,買方拒絕追價並轉向保守防禦策略,使市場漲勢全面停滯,呈現價高量縮與高檔橫盤整理格局。雖有少數稀缺品項微幅補漲,但主流大容量產品價格近乎凍結,短期內缺乏進一步拉升空間。
受到人工智慧、智慧車載與網通基礎建設需求帶動,記憶體市場呈現結構性缺貨。原廠產能傾斜先進製程,導致成熟製程產出停態,推升整體合約價格穩步邁向歷史新高,未來第三季傳統備貨旺季供需失衡恐將持續加劇。
2Q26 smartphone 記憶體議價結果再現大幅漲價。連續數季的高額調漲已讓終端品牌無力承價,進而影響終端生產表現;預估3Q26將呈現旺季不旺的局勢。現貨端因成本高、買方卻步與價格認知落差,成交量大幅萎縮。品牌端備貨策略放緩,以維持金流穩定。
消費類電子因上半年提前拉貨,下半年面臨旺季不旺且合約價漲幅收斂。現貨市場因供需價格認知差異陷入僵局。供應商透過嚴控產能及雲端需求維持極低庫存與議價優勢;PC、模組及手機廠受需求不振與零組件短缺影響,採購轉趨保守;雲端服務商則因應AI需求持續積極備貨,成為市場主要支撐。
隨AI算力與功耗飆升,傳統儲存規格面臨散熱與風道瓶頸。產業巨頭正全面推動新型刀片式規格,優化空間並放大散熱面積。雖然既有主流架構因商業現實短期內仍為出貨大宗,但隨著次世代平台與高速介面普及,新型規格將全面接管市場,成為核心基礎設施。
合約市場漲勢趨緩,受限需求低迷與高成本,將步入高原期;現貨市場止跌穩健但成交量縮。地緣政治制裁加劇下,長江存儲透過製程升級、產能擴充及調整策略突圍,滿足本土消費需求並鞏固中國半導體供應鏈自主根基。
AI應用由訓練轉向推論與Agentic AI,推動Server CPU由輔助元件升級為核心調度樞紐,ARM與x86架構同步受惠,全球Server CPU市場將迎來AI驅動的新一輪成長週期。